
Hay una forma bastante humana de tomar decisiones: prometer cosas que solo son caras cuando el mundo se comporta de una manera que ahora mismo parece improbable. Es lo que hacemos cuando construimos en una llanura de inundación o cuando un gobierno vincula su mayor partida de gasto a un índice que lleva diez años casi plano.
En 2021 la inflación española había sido menor al 3% durante alrededor de una década. Comprometerse a subir las pensiones automáticamente con el Índice de Precios al Consumo parecía económicamente asumible y políticamente ganador. Lo que todo jubilado quiere oír: tu pensión nunca perderá poder adquisitivo. Pase lo que pase.
Un año después costó más de 12.000 millones. Rusia invadió Ucrania, el gas se multiplicó por diez, la inflación se disparó al 8,5%, y se llevó por delante la mitad del nuevo gasto social previsto en los Presupuestos de 2023 (los últimos que aprobaríamos, por cierto). En doce meses, la promesa pasó de ser un coste trivial a un agujero fiscal del tamaño de un ministerio.
Pero no vengo a hablar (exactamente) de pensiones.
El bug
Vengo a hablar de una trampa cognitiva que está en todas partes, y que en política pública se vuelve especialmente peligrosa: cuando las cosas van bien, diseñamos compromisos rígidos porque el coste visible es bajo y el beneficio político es alto. Atarse las manos es rentable en la calma. Es una promesa que dice “pase lo que pase” y suena a solidez, a seriedad, a que alguien se ha responsabilizado. El problema es que “pase lo que pase” es una expresión que incluye dentro mundos que nadie está simulando.
Nassim Taleb lo llamaría fragilidad: un sistema es frágil cuando está optimizado para funcionar bien en condiciones normales, pero se rompe de manera desproporcionada cuando las condiciones dejan de serlo. Lo frágil no se degrada gradualmente: colapsa. Y lo peor es que parece robusto justo hasta el momento en que deja de serlo, porque la ausencia de shocks recientes se confunde con la ausencia de riesgo.
Es un bug en cómo procesamos la incertidumbre: calculamos el coste esperado de nuestras decisiones con los datos que tenemos a mano, que siempre son los del pasado reciente. Y el pasado reciente es, casi por definición, lo que menos se parece al shock que viene. Hay un nombre técnico para esto: la falacia de la inducción. Bertrand Russell la ilustró con un pavo que cada mañana recibe comida del granjero y cada mañana refuerza su modelo de que el mundo es un lugar amable y predecible. El modelo funciona perfectamente. Hasta la víspera de Navidad. Lo que el pavo no puede saber es que la distribución de la que está extrayendo su experiencia no contiene el evento que lo va a matar. Y lo que el policymaker no puede sentir visceralmente es que una década de inflación baja no te dice nada sobre lo que pasa cuando Putin cierra el grifo del gas.
Nos cuesta imaginar lo que no hemos vivido. Y más todavía nos cuesta pagar hoy por prepararnos para algo que quizás no ocurra.
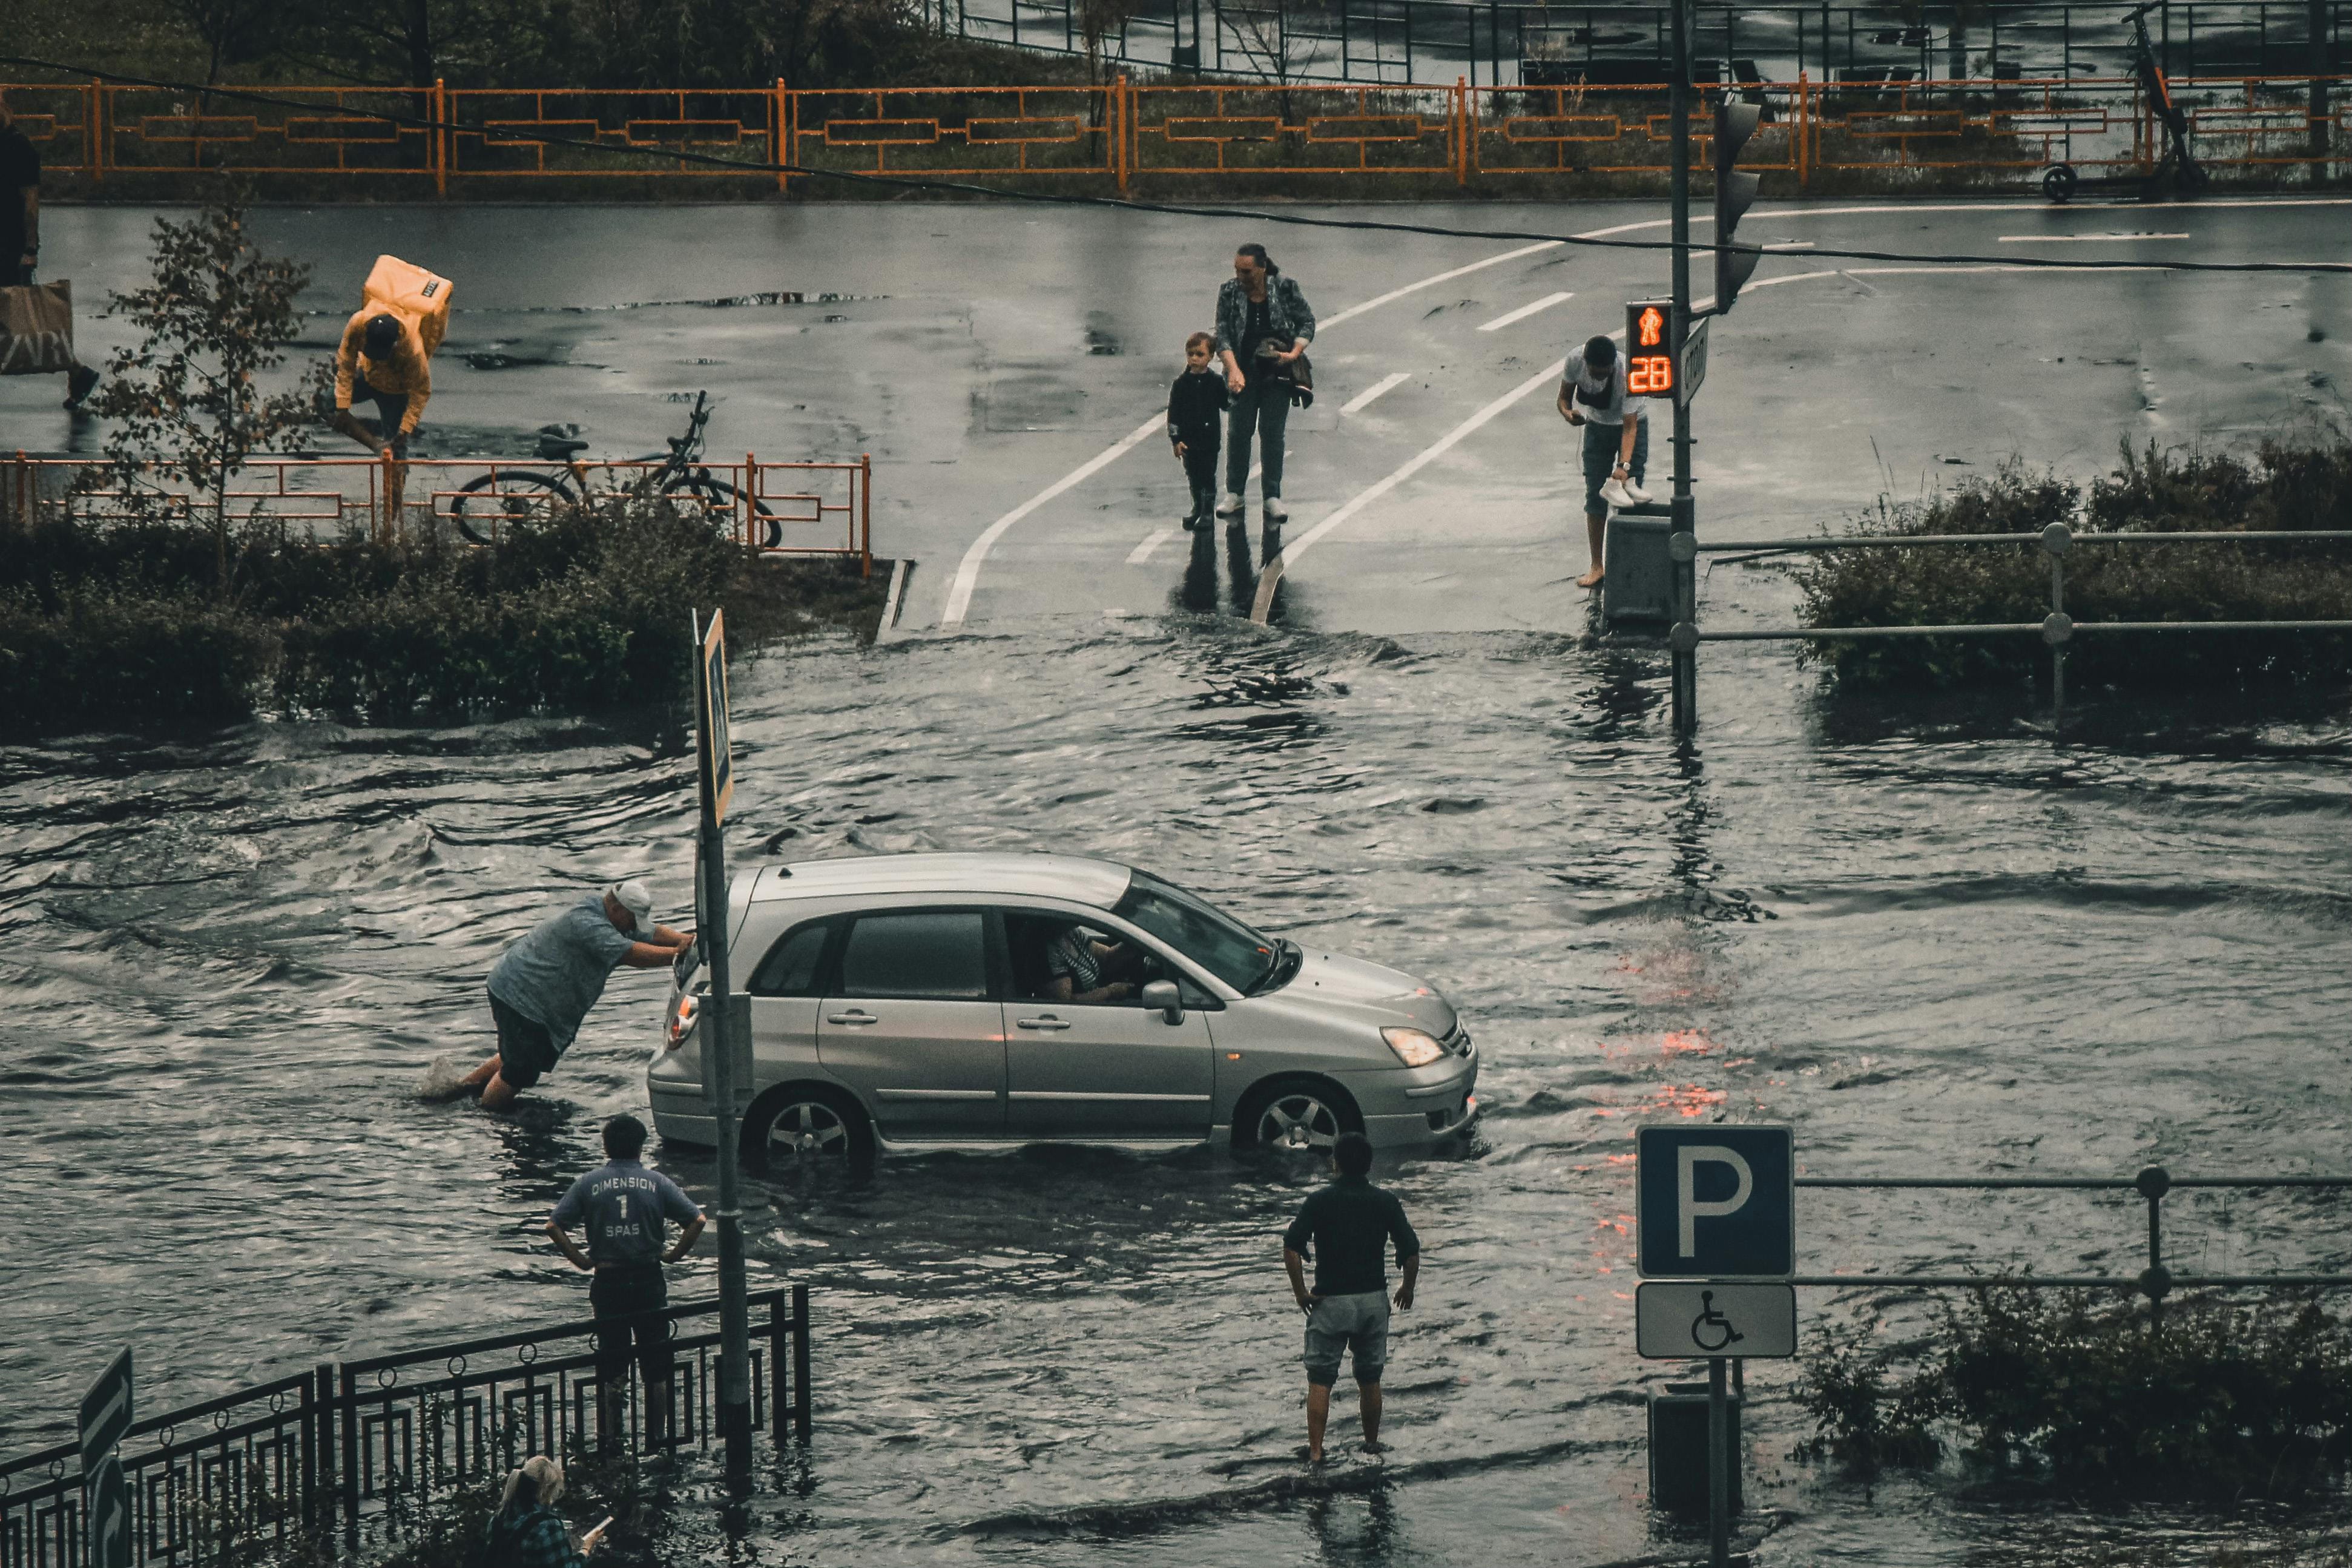
Construir en l’Horta es un ejemplo extremo. Ya conté en noviembre de 2024 que la planicie al sur de Valencia, mi tierra, donde viven cientos de miles de personas, está surcada por barrancos que bajan desde los 400 metros de Chiva hasta prácticamente el nivel del mar. Si paseas por el barranco del Poyo a la altura de Chiva en agosto de 2024 habrías visto un cauce seco, pedregoso, casi ridículo. Costaba imaginar que por ahí bajase algo. Esa es exactamente la sensación que produce mirar una década de inflación al 1%. Todo parece estable. Todo parece diseñado para seguir así.
Dicho de manera más técnica, las categorías de riesgo de inundación son probabilísticas: hay zonas inundables con frecuencia inaceptable (y ahí, en teoría, no se construye) y zonas donde el riesgo es menor pero no cero. Durante décadas, la decisión de dónde construir se tomó (tanto desde los ayuntamientos como desde los modelos mentales de quien decidía dónde vivir) asumiendo una distribución de lluvias que se parecía a la del pasado reciente. Aquella DANA no estaba en esa distribución. Y resultó que el vídeo de un niño empujado por la corriente que dio la vuelta al mundo era de Sedaví. Zona blanca en el mapa de riesgo.
La pregunta correcta no es tan sencilla como si el cambio climático “causó” la DANA, así a secas. Me parece más útil pensarlo así: si la temperatura del Mediterráneo sube (por el cambio climático, efectivamente), la curva de probabilidades de estos eventos se desplaza. No sabemos exactamente cuánto. Pero la ciudad ya está construida donde está, con el mapa de ayer, afectada por ese cambio.
La distorsión
Pero es que además el compromiso rígido no solo es caro cuando llega el shock. Es que puede distorsionar las decisiones que tomas durante el shock. Si tu gasto en pensiones sube automáticamente con cada décima de inflación, tu incentivo como gobierno ante una crisis de precios no es solo proteger al consumidor. Es también frenar el IPC. A toda costa. Porque cada punto de inflación son unos 1.800 millones adicionales en pensiones. Y además se activa un segundo bucle: los pensionistas, con sus rentas recién revalorizadas, tienen una propensión marginal al consumo alta (vamos: que gastan buena parte de lo que reciben), lo que a su vez alimenta la demanda y presiona los precios al alza. La indexación no solo responde a la inflación: en parte la retroalimenta. El gobierno no está combatiendo un incendio; está combatiendo un incendio que él mismo aviva cada vez que revaloriza.
Y “a toda costa” en la práctica significa quizás echar mano de lo primero que encuentras: descuentos universales, rebajas fiscales, intervenciones de precios. Medidas que sabemos (y cuando digo sabemos me refiero a que lo hemos medido) que benefician desproporcionadamente a los hogares de renta alta y distorsionan las señales que el sistema necesita para ajustarse. Pero que resultan irresistibles cuando cada mes de inflación alta dispara una factura de miles de millones.
Es decir: un compromiso rígido te incentiva a producir política pública de menor calidad cuando llega el shock.
Lo que no se construyó
Y esto nos lleva a la segunda parte de la trampa. No es solo que te ates las manos con un compromiso que calculaste mirando por el retrovisor. Es que al mismo tiempo no construyes la alternativa. Porque la alternativa es un sistema de transferencias que se actualice de manera que proteja a quienes realmente lo necesitan sin amplificar automáticamente cada shock de precios. Un sistema que discrimine: que suba más para quien más lo sufre y menos (o nada) para quien apenas lo nota. Pero diseñar eso requiere de intención en el momento de calma.
Claramente estamos entrando en un periodo donde los shocks de precios de origen geopolítico no son la excepción sino una condición de fondo. Ormuz, Ucrania, cadenas de suministro, transición energética accidentada con algún que otro apagón. Un mundo así no es compatible con mecanismos diseñados para navegar un mar siempre manso. No es compatible con calcular riesgos usando la distribución probabilística equivocada. Y sobre todo no es compatible con la pereza institucional de no construir la fontanería que te permitiría responder a la siguiente crisis de una manera distinta a la anterior.
Y aquí vuelvo a l’Horta, porque creo que el paralelo es casi exacto. La ciudad ya está construida. No vas a mover Paiporta ni Catarroja. De hecho es que el suelo que necesitas para construir las viviendas que el área metropolitana demanda de manera creciente está, en no poca medida, ahí. Del mismo modo que no vas a eliminar las pensiones: es un compromiso adquirido que tiene razones de mucho peso detrás. Una ciudad es una victoria humana como lo es un sistema de protección en la vejez.
La cuestión es qué haces ahora para que el compromiso que ya tomaste sea compatible con un mundo donde los shocks son más frecuentes e intensos. En Valencia eso significa infraestructura hídrica, sistemas de alerta, protocolos de evacuación, redes de emergencia… cosas que hacen que la ciudad construida donde está pueda sobrevivir a la próxima DANA. En política social eso significa construir la capacidad de proteger sin distorsionar. En ambos casos, lo que falta es voluntad para la obra política poco épica (y, no nos engañemos, costosa a ojos del votante).
Un ingeniero que diseñase un puente para soportar el peso medio de los coches que lo cruzan no sería un ingeniero prudente (de hecho, ni siquiera cumpliría con la normativa, claro). Sería un ingeniero que todavía no ha visto un camión. Calcularía con la media, entregaría el proyecto… hasta que un día cruzase un convoy que no estaba en la hoja de cálculo, y el puente no aguanta. Y lo que falla no es el puente: es el modelo. Por eso hay pruebas de capacidad de carga y tests exigentes en los proyectos de ingeniería y obra pública, vamos.
Nuestro diseño institucional se ha permitido demasiadas veces calcular con la media. Y los camiones ya están en la carretera.
Hola Jorge. Me voy a centrar el el asunto de los destrozos causados por las catástrofes, dejando de lado el tema de las pensiones (aunque estoy jubilado).
Me he leído el artículo entero para encontrar en la penúltima frase el centro de la cuestión. Dices: "Nuestro diseño institucional se ha permitido demasiadas veces calcular con la media"., me imagino que te refieres al calculo del riesgo. Habitualmente, en condiciones climáticas normales, el barranco del Poyo parece normal, como bien explicas. Vino la DANA y se llevó por delante decenas de vidas causando pérdidas millonarias, y todo porque en un momento determinado de la historia del lugar, no había sitio suficiente para que pasara la riada.
Lo mismo pasó en 1996 con el Camping de Biescas en Huesca, en el que murieron 86 personas, y que llevó a un cambio regulatorio que evita que se sitúen campings en zonas de riesgo previsible, y se repitió del desastre en otros lugares del país y del planeta, y todo porque no se hizo un buen cálculo del riesgo para la zona, que hubiera llevado a un cambio de ubicación.
Lo mismo se puede hacer con las ciudades como Paiporta. Reconstruirlas en otro lugar. Si se hizo con Riaño (León) y otros ocho pueblos de valle en los años 80 para que pudiera terminarse la presa e inundar el valle, se puede hacer en estos casos de peligro.
Hay en torno a este asunto un tema que no se cita. Como consecuencia de la repetitividad de estas inundaciones, los seguros ya no quieren asumir los riesgos y si los asumen, el coste de las pólizas alcanzan cifras que no son asumibles por el asegurado. Si pasa en Beberly Hills por causa de los incendios de California, si pasa en la costa de Carolina del Norte por la subida del mar y los temporales que derriban las casas, si pasa en Los Alcázares con cinco inundaciones en seis años, y las aseguradoras ya no quieren saber nada de hacer negocios en la zona, pues puede que sea el momento de plantearse seriamente si no es mejor cambiar de aires para asegurar la vida, entre otros beneficios.
Creo que este asunto que abordas en tu artículo es lo suficientemente importante para que las autoridades tomen cartas en el asunto.
Las comunidades autónomas tienen un mapa de tierras inundables de su área de competencia, y lo que tienen que hacer es usarlo para determinar si se autoriza o se rechaza la construcción en una zona que está catalogada como inundable, aunque sea de bajo riesgo.
todavía recuerdo cuando desde Confederación me obligaron a usar la IC5.2, oiga que esa norma es de carreteras! que esto es mucho más serio que una carretera cortada, lo mismo respondieron desde la DGC, una pena, busquen el estudio hidrológico de esos barrancos, comprueben el caudal dediseño de aliviaderos frente a CAUMAX, comparen Tous frente al resto... ahora AEMET y CHJ dicen que tiene un periodo de retorno de 10.000años... una lástima